作 者:老余捞鱼
原创不易,转载请标明出处及原作者。
技术讨论不构成任何操作建议。不荐股、不卖课、不承诺收益。
市场有风险,请合法合规投资。
本文约 2600 字 | 预计阅读 6 分钟,后半段有脚本,建议先收藏
10000 USDT走一圈能多出40块,也能少39.84块。差别不在价差,在第四步挑的方向。这种三个价格能算出机会这句话到处都是,但很少有人把从拿到报价到判断能不能做按顺序说完整。
本篇会讲六步,从摆价格到过打平线,每一步都能照着做,不用大家先懂高频交易。下面的报价是我为了讲清楚定的整数,不是行情快照。
前三步算价差,后三步判值不值得做,中间用一组演示数字串起来。前半不碰代码也能看完,后半给一段能直接跑的脚本。
先要把三个价格摆齐
打个比方:你手里有人民币,先换成美元,美元换成欧元,欧元再换回人民币。绕一圈回到出发的地方,回来的钱比出去时多,中间就有一处价差。这就是三角套利最朴素的样子,不用看K线,也不用猜明天涨还是跌,只盯三个兑换口的报价对不对得上。
第一步是把三个报价和单位写清楚,别急着算。实际上三个报价里只有两个能自己做主,第三个由前两个推出来的那个数叫隐含价。
举一组整数,三个报价都列在下面的表里。BTC/USDT报60000,ETH/USDT报3000。第三个是ETH/BTC,市场挂在0.05020。前两个都拿USDT当尺子,第三个不是,其实光看前两个就够把第三个推出来。
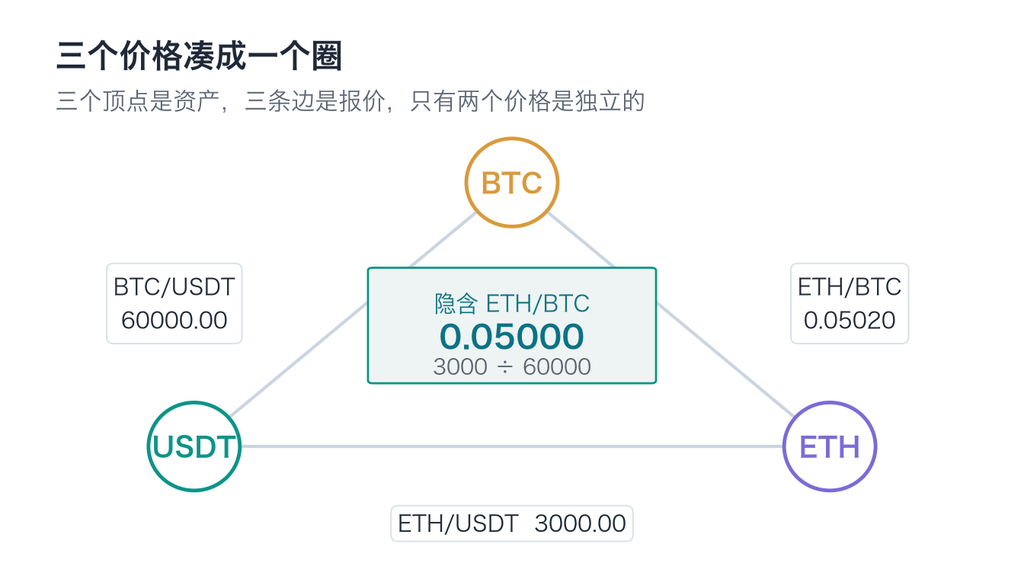
| 报价 | 数值 | 白话意思 |
|---|---|---|
| BTC/USDT | 60000.00 | 1个BTC值多少USDT |
| ETH/USDT | 3000.00 | 1个ETH值多少USDT |
| ETH/BTC市场 | 0.05020 | 1个ETH值多少BTC |
| ETH/BTC隐含 | 0.05000 | 由前两个价格推出来 |
第一步走完,手上该有三个带单位的价格,少一个,第二步就推不出来。
隐含价是除出来的
第二步推隐含价,第三步算偏差,两步连着做。两个都以同一种货币计价的价格要相除才能把那个单位对消掉,60000除以3000等于20,也就是1个BTC换20个ETH。反过来除,3000除以60000等于0.05,是1个ETH折多少BTC。
这里要注意,中间的货币要一前一后接得上。欧元/美元乘美元/日元等于欧元/日元。美元是头一个式子的分母、后一个式子的分子,两个都以同一种货币计价,就只有相除这一条路。这一步其实最容易漏,单位写对了,算式才不会反。
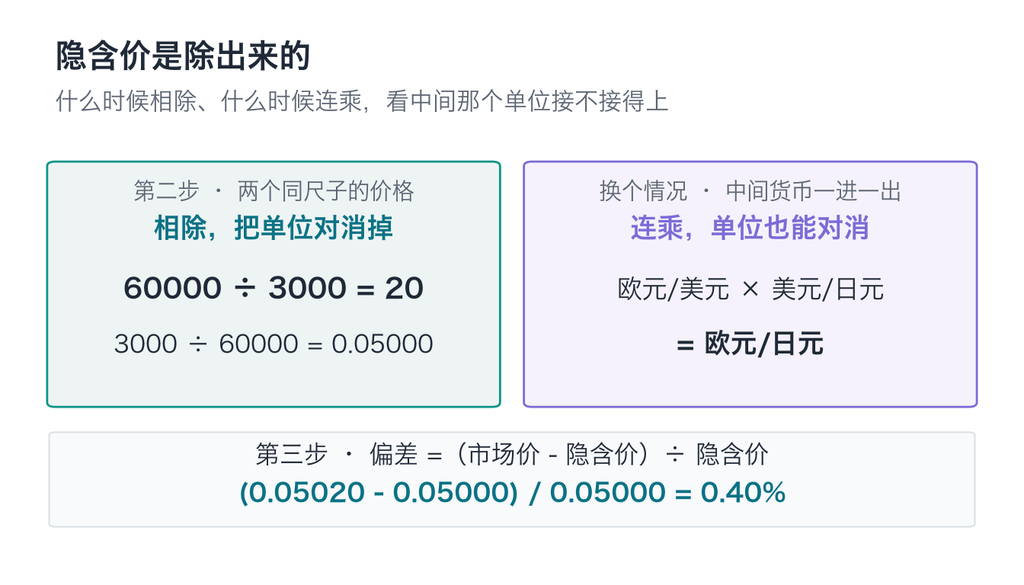
第三步是偏差,市场价减去隐含价,再除以隐含价。(0.05020−0.05000)/0.05000=0.40%。0.05000和0.05020我盯着看了好几遍,才把分母定在隐含价上。
分母我不敢换成市场价,那样后面所有百分比都会跟着挪。这一段全是演示,真实盘口不会给得这么整齐,也不会三段都按中间价成交,挂单簿上买价和卖价本来就隔着一层。
0.40%看着不多,换算成10000 USDT的本金就是40块。真正要命的问题在后面,这40块能不能留下来。
两圈只有一个方向赚
第四步定方向。把0.40%这个偏差变成能数出来的钱,得真的绕一圈。手里10000 USDT,按3000换成3.333333个ETH。再按市场价0.05020换成0.167333个BTC,最后按60000换回USDT。回来是10040.00,多了40.00。
反着走一遍同样要算。同样10000 USDT,反过来先换BTC、再换ETH、最后换回USDT。回来只有9960.16,少了39.84。两个方向只有一个能赚,走反一次,账面从+40.00翻成−39.84。这两个数我一开始估错了,把反方向算得太低。重算才落到9960.16,差的不是运气,是第一步挑了哪条边。
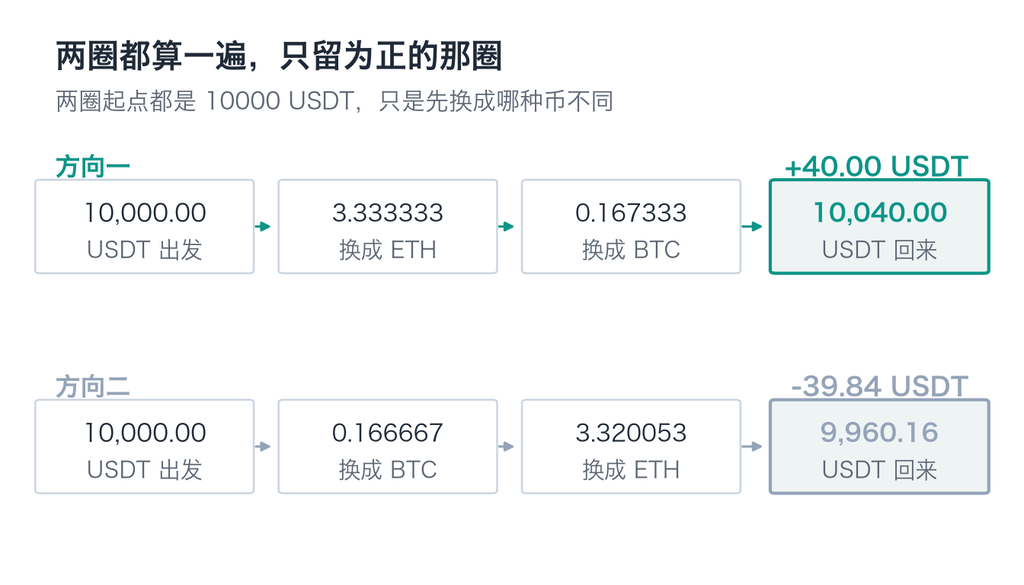
两圈都算一遍,留为正的那圈,负的那圈直接放下。这一步不用猜,算式摆出来自己会说话。
六项成本按笔扣完
第五步扣成本。要扣的一共六项,交易佣金、买卖价差、滑点、流动性限制、资金成本、执行延迟。前四项能折成百分比,按本金线性相加。后两项不能,它们决定的是这一圈能不能走完。
表按10000 USDT本金算,每绕一段要成交一次,三段就是三笔。所以佣金、价差、滑点都要算三遍,资金成本只算一次。
| 成本项 | 演示费率 | 三笔合计 |
|---|---|---|
| 交易佣金 | 每笔0.10% | 0.30% |
| 买卖价差 | 每笔0.02% | 0.06% |
| 滑点 | 每笔0.05% | 0.15% |
| 资金成本 | 一次性0.01% | 0.01% |
| 合计 | 0.52% |
0.40%的毛价差减掉0.52%的成本,净额落到−0.12%。10000 USDT绕一圈变成9988.00,倒亏12.00。如果你拿到的是这样的成本,账面上那个40块,还没捂热就没了。
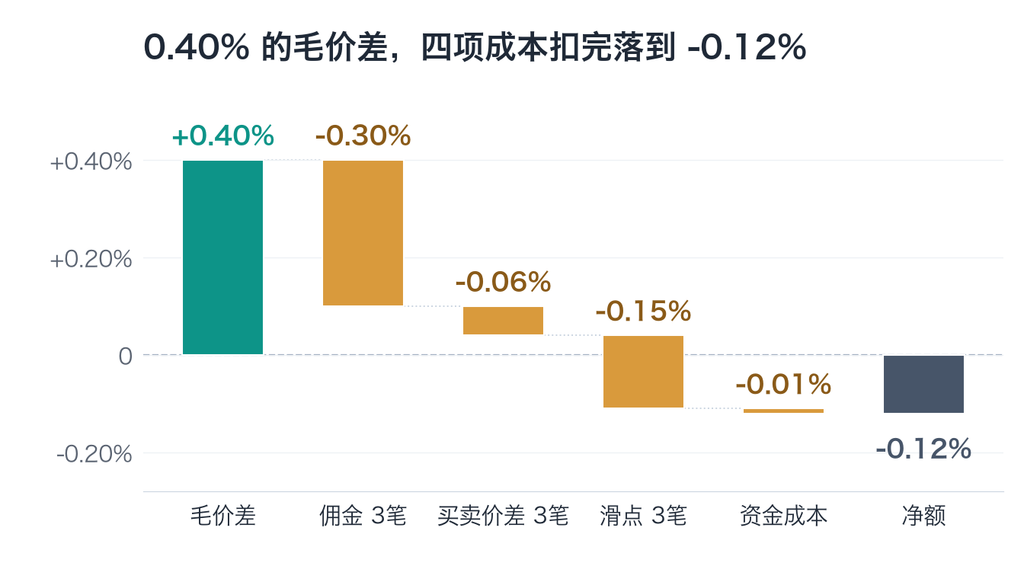
四项费率是我按常见量级设的演示值,不同市场、不同账户差得很远。说不好在大家各自的费率下会翻到哪一边,我不敢替任何一个具体市场打包票。口径也要交代,每笔损耗按本金线性相加,没做连乘,也没算逐笔规模递减,真实成交会更复杂一些,方向不会变。
剩下两项更难折算。流动性这层我一开始没算进去,后来才补上。挂单簿不够厚,想吃10000的量,可能只成交6000。剩下4000卡在半路,三条腿就少了一条。执行延迟说的是三段下单有先后,第一段刚成交,后两段的价格可能已经挪了,机会常常就消失在这几步之间。
— · —
以上四节不碰代码也能看完。往下是动手的部分,给一段能直接跑的脚本,再讲一遍六步之外还要接住什么。
打平线才是开跑线
第六步判门槛。按上面这套演示费率,毛价差要超过0.52%才开始有净额。毛价差按0.1%一档往上加,加到0.9%为止。净额由−0.42%一路抬到+0.38%,穿过零的那一点正好是0.52%。公开资料里提到的三角价差,常见量级落在0.1%至0.5%之间,窗口还都是毫秒级的。两条放在一起看,能剩下的机会就不多了。
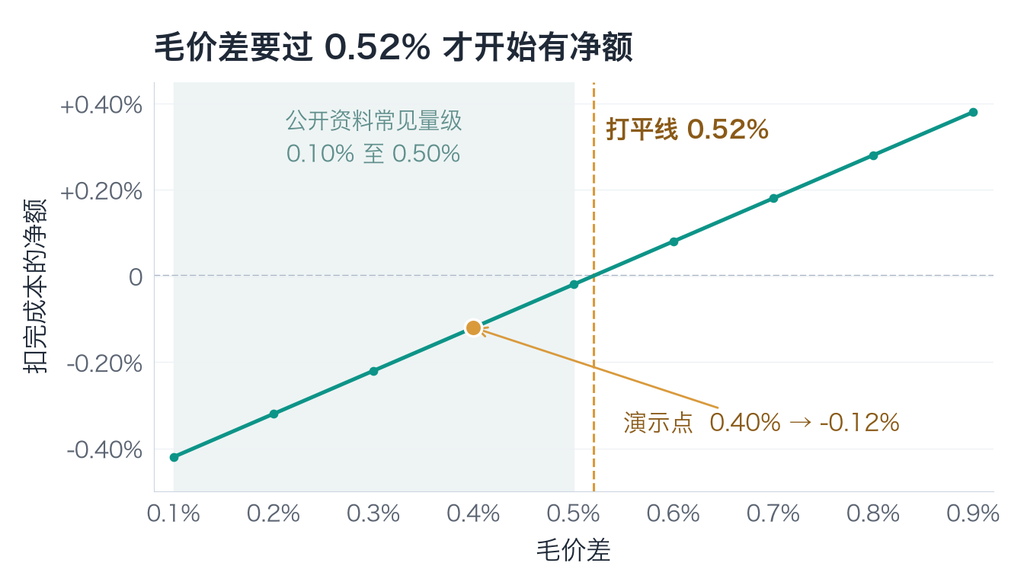
| 毛价差 | 0.10% | 0.30% | 0.40% | 0.52% | 0.70% |
|---|---|---|---|---|---|
| 净额 | −0.42% | −0.22% | −0.12% | 0.00% | 0.18% |
先把最核心的几行摆出来,隐含价和正反两圈都在里面,粘进Python就能跑。变量名直接对应正文那三个报价。
BTC_USDT = 60000.00
ETH_USDT = 3000.00
ETH_BTC = 0.05020
CASH = 10000.00

implied = ETH_USDT / BTC_USDT
gap = (ETH_BTC - implied) / implied

eth = CASH / ETH_USDT
btc = eth * ETH_BTC
back_a = btc * BTC_USDT

btc_b = CASH / BTC_USDT
eth_b = btc_b / ETH_BTC
back_b = eth_b * ETH_USDT

print(implied, round(gap * 100, 2))
print(round(back_a, 2), round(back_b, 2))
打印出来的0.05是隐含价,0.4是偏差百分点。最后一行是10040.0和9960.16。这里最容易写错的是单位,BTC/USDT是以USDT计价的BTC价格。写成倒数,后面整串数字都会反过来。
六步到这儿就走完了。过不了打平线的机会,不用往下看。
用五个部件接住六步
算隐含价不难,真正难的是判断偏差是不是真的、能不能成交、量够不够,扣完成本还剩多少。这几件事没有一件发生在公式里,全在公式外面。
一套能跑的三角策略至少要有五个部件,各自管一段,漏掉哪一段都会在特定的地方出事。这张表按功能列,用的时候还是要按六步的顺序串起来。
| 部件 | 管什么 | 漏了会怎样 |
|---|---|---|
| 行情 | 三个盘口同时取价 | 用旧价格算出假偏差 |
| 关系引擎 | 推隐含价与偏差 | 相除连乘用混 |
| 机会检测 | 扣完成本再判正负 | 把倒亏当成机会 |
| 执行 | 三段下单的先后与撮合 | 只成交一两条腿 |
| 风控 | 规模、滑点、最大损失 | 一次异常吃掉全部 |
同一组关系,专业机构也在盯,它们有更近的机房、更快的线路和更薄的成本。一个普通脚本看到0.40%的偏差,等到三段单子都报进去,价格常常已经被别人抹平了。回测能告诉你历史上偏差出现过多少次,模拟盘能告诉你信号多发、消失多快、高波动时系统还听不听话。两件事验的不是同一个环节。
我更倾向把这套东西当成看市场结构的一把尺子,量的是三个价格有没有对上。它其实不能但散户的提款机。延迟到底有多长、挂单簿在极端行情里会薄成什么样,说不好在大家各自的环境里是什么结果。我不敢替任何一个交易所担保。
下面这段把隐含价、正反两圈、四项成本、打平线和断言收在一起,跑完直接打印结论。跟上面的片段口径一致,多出来的是成本部分和几行断言。
# 假设报价演示,不是行情快照
BTC_USDT = 60000.00
ETH_USDT = 3000.00
ETH_BTC = 0.05020
CASH = 10000.00

implied = ETH_USDT / BTC_USDT
gap = (ETH_BTC - implied) / implied
back_a = CASH / ETH_USDT * ETH_BTC * BTC_USDT
back_b = CASH / BTC_USDT / ETH_BTC * ETH_USDT

fee = 0.0010 * 3
spread = 0.0002 * 3
slip = 0.0005 * 3
funding = 0.0001
cost = fee + spread + slip + funding
net = gap - cost

assert round(implied, 5) == 0.05000
assert round(gap * 100, 2) == 0.40
assert round(back_a, 2) == 10040.00
assert round(back_b, 2) == 9960.16
assert round(cost * 100, 2) == 0.52
assert round(net * 100, 2) == -0.12
assert round(CASH * net, 2) == -12.00

print(f"隐含价 {implied:.5f},偏差 {gap*100:.2f}%")
print(f"正圈 {back_a:.2f},反圈 {back_b:.2f}")
print(f"成本 {cost*100:.2f}%,净额 {net*100:.2f}%")
print(f"打平需要毛价差 {cost*100:.2f}%")
观点总结
上文把六步按顺序摆一遍,摆价格、推隐含价、算偏差、定方向、扣成本、过打平线。前三步算出0.40%的演示价差,后三步把它扣成−0.12%,倒亏12.00。方向也得挑对,同一组报价反过来绕,+40.00变成−39.84。按这套演示费率,毛价差要过0.52%才有得谈,而常见的偏差往往比这小,消失得还快。
所以下次手里有三个价格,大家学会按这六步走一遍。把每个报价的单位写清楚,用两个推第三个。拿隐含价当分母算偏差,两圈都算只留为正的那圈。再把自己那套费率按三笔填进表里,最后看净额有没有过打平线。六步走完,多数机会自己就散了。
我不敢说这六步搬到外汇市场也一模一样,三笔费率差得远,得重填一遍表。
你手上那套费率,三笔加起来是多少,比0.52%高还是低?
觉得有用的话,把这篇转给同样在折腾三个价格的朋友。
#三角套利 #隐含汇率 #交叉汇率 #量化入门 #加密货币 #交易成本 #滑点 #执行延迟 #Python量化 #风险认知
Be First to Comment