作者:老余捞鱼
原创不易,转载请标明出处及原作者。
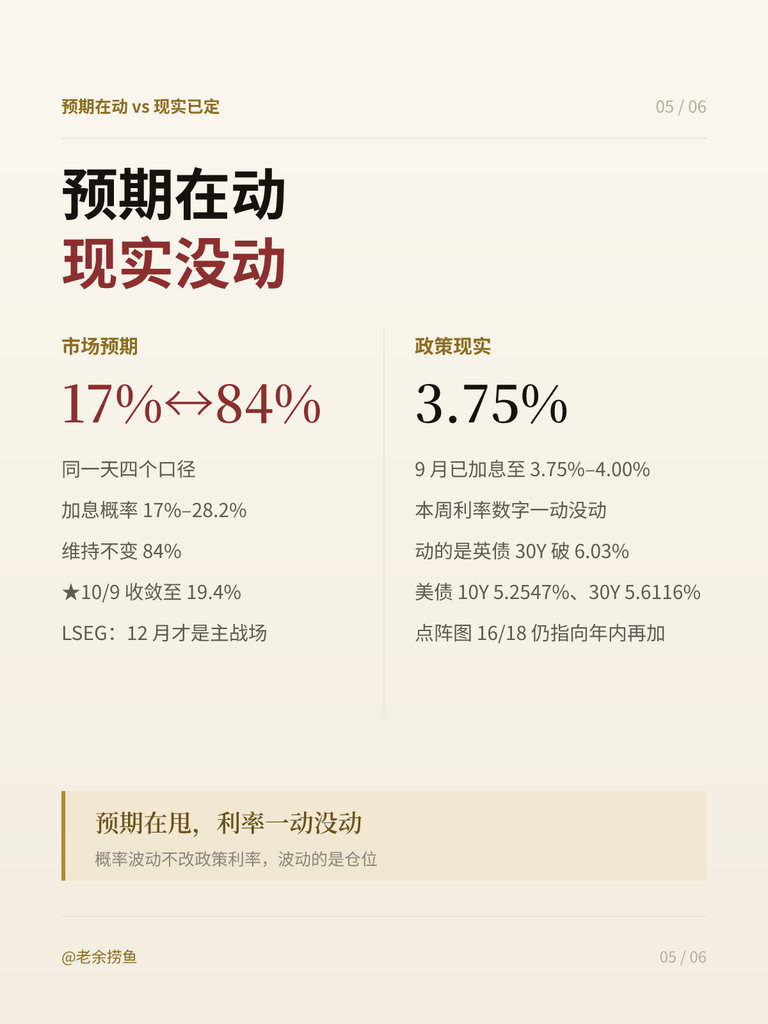
这一周最拧巴的不是市场,是预期。
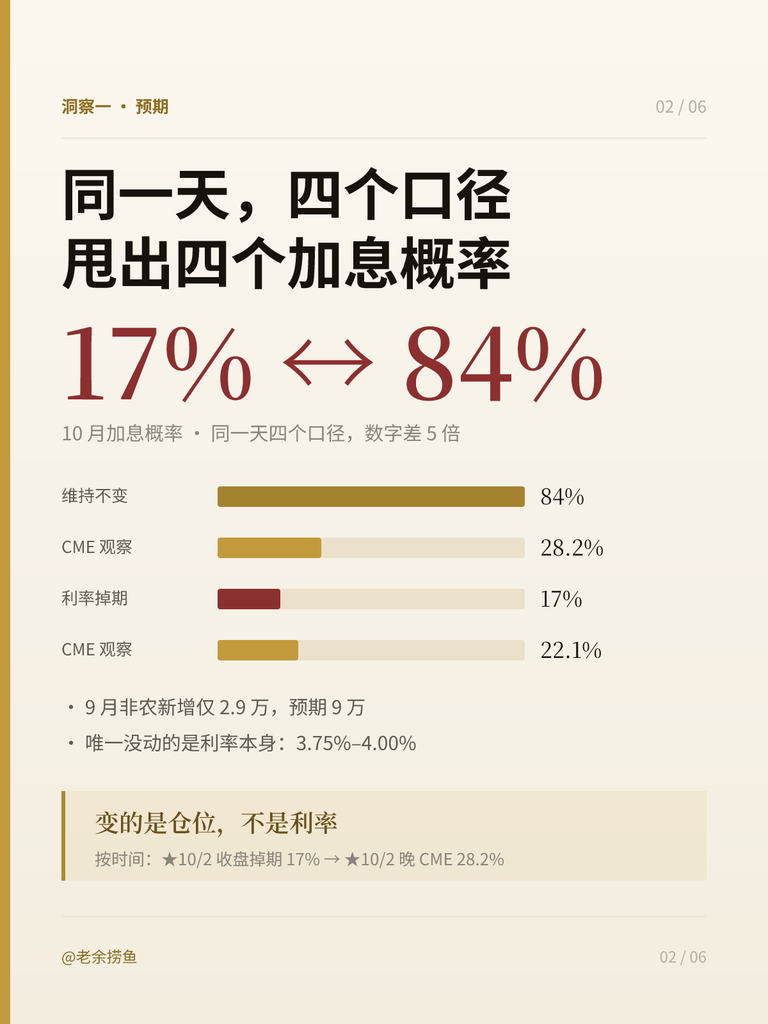
📌 9月非农新增仅 2.9 万,把 10 月加息概率砸到 17%–28%;FOMC 纪要说多数人支持年内再加,维持不变概率又被喊到 84%。同一天四个口径、四个数字。利率一动没动,仓位被甩来甩去。
这就是本周我最想说的:变的从来不是利率,是仓位。
📌 A 股的教训更直接。
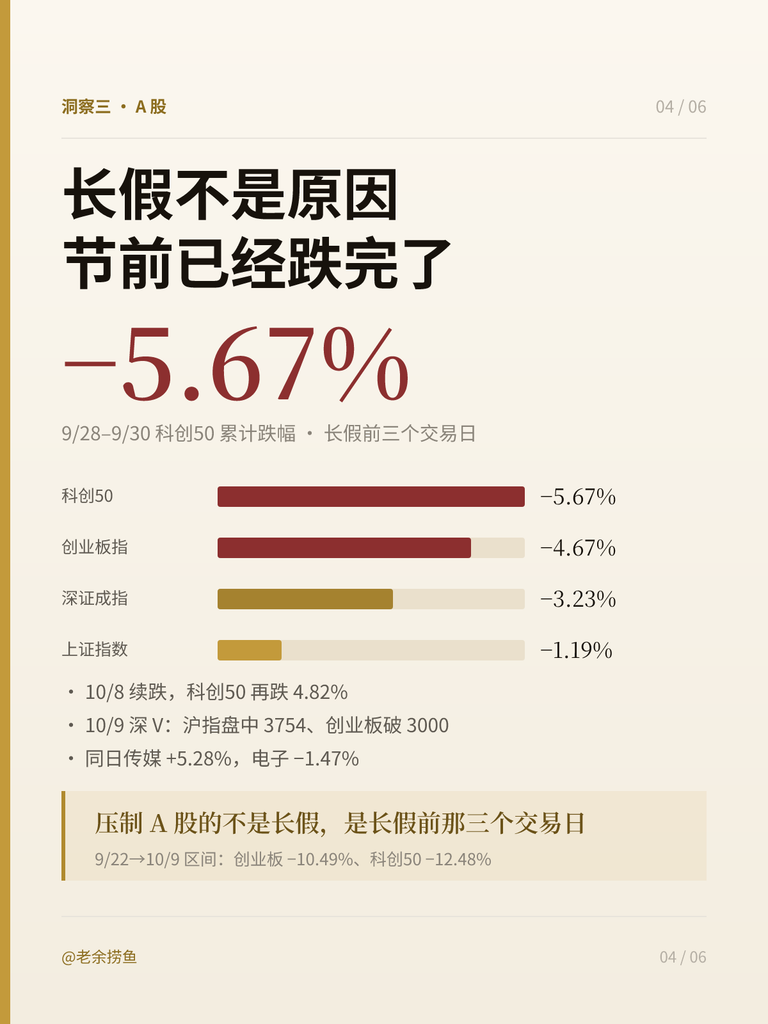
10/8 节后首日大跌,科创50 −4.82%,很多人以为是长假后的转向。实际
上长假前三个交易日(9/28–9/30)科创50 已经跌了 5.67%、创业板 −4.67%。
压制 A 股的不是长假,是长假前那三个交易日。
同一天,传媒 +5.28%、电子 −1.47%。指数没怎么动,钱在换方向。
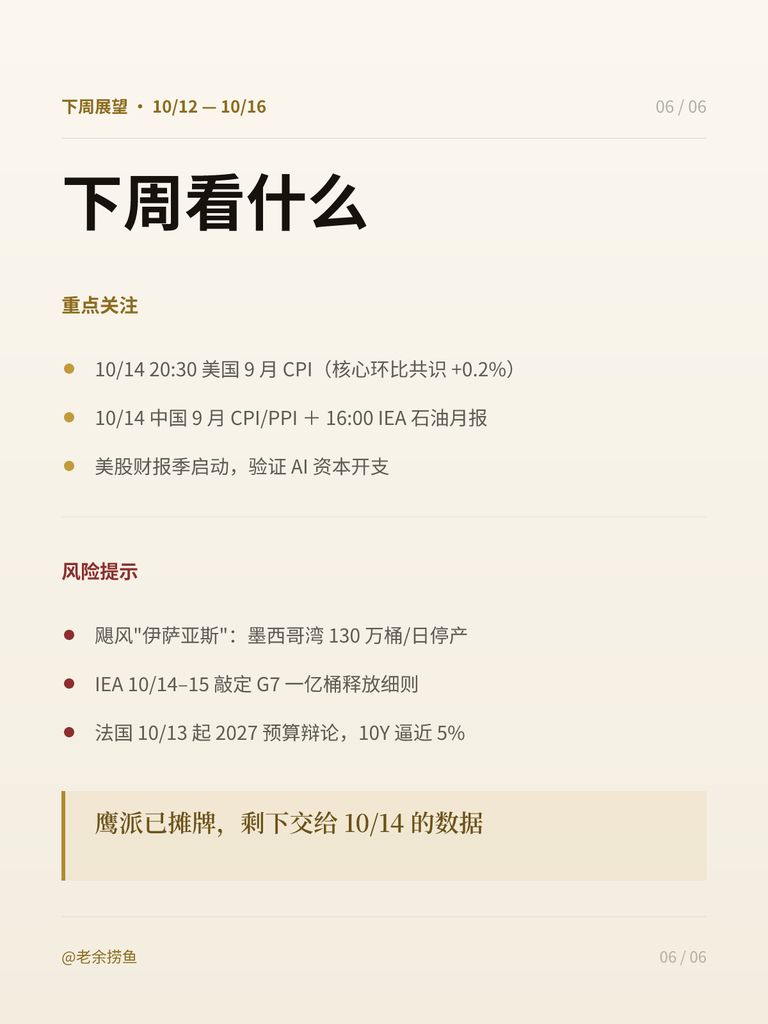
📌 下周唯一的决定性数据是 10/14 的美国 9 月 CPI。在那之前,别把预期
的波动当成事实的确认:也别把事实的没动,当成可以放松的理由。
📌 风险提示:
① 10 月加息概率已降至约 1/5,但点阵图 18 位中 16 位仍指向年内还有
一次加息,12 月才是主战场,11 月是观察窗口;
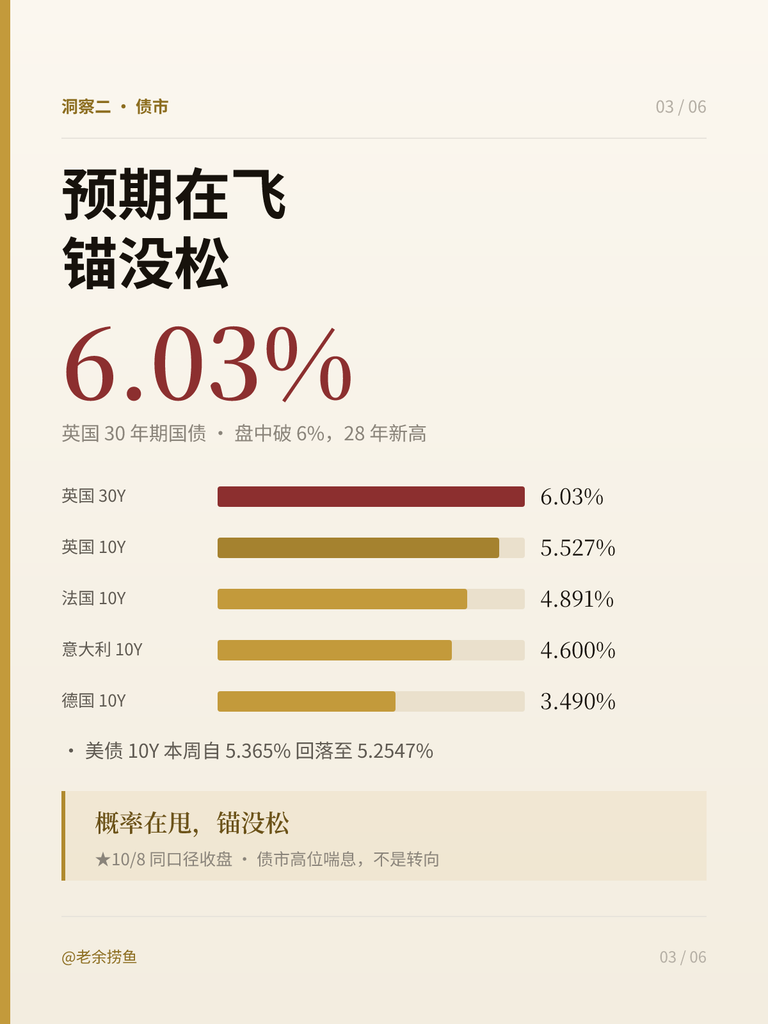
② 英国 30Y 破 6% 是全球风险资产的定价锚,10/28 英国预算案是下一个
雷点,法国 10/13 起 2027 预算辩论;
③ 长假后量能能否持续站上 2 万亿(10/9 已回到 1.92 万亿,但靠的是传媒涨停潮这种结构性资金,不是全面回流)。
本文仅为个人复盘记录,不构成投资建议。市场有风险,决策需谨慎。
Be First to Comment