作 者:老余捞鱼
原创不易,转载请标明出处及原作者。
文中示例仅用于技术讨论,不构成任何操作建议。
量化策略开发应以学习和技术交流为目的。
本号不荐股、不卖课、不承诺收益。
市场有风险,请合法合规投资。
本文约 5000 字 | 预计阅读 9 – 11 分钟,前五节把这场事故讲完,后两节拆原因和结局。
· · ·
一笔常规增发,点着了火药桶
2021 年 3 月 22 日,ViacomCBS 宣布增发 30 亿美元股票。
理由很正当。流媒体平台 Paramount 刚上线,要钱买内容。这是一桩普通的融资。
不普通的是时机。这只股票三个月里从 37 美元涨到 100 美元上方,涨得太快,快到市场上没人说得清是谁在买。
公告出来,股价开始往下掉。
3 月 24 日,这笔增发定价,每股 85 美元。发行文件里印着主承销商的名字,摩根士丹利和高盛。记住这两个名字,后面还要用。
3 月 25 日,研究机构 MoffettNathanson 下调了这只股票的评级,目标价 55 美元,只有发行价的三分之二。报告里那句话后来被反复引用。
我们从来没想过会看到 Viacom 交易在 100 美元附近。
当天股价继续往下。到 3 月 26 日周五收盘,ViacomCBS 从 100 美元上方跌到 48 美元。
五个交易日,跌掉大约 55%。
同一时间,Discovery 跌掉接近一半。百度、唯品会、腾讯音乐、爱奇艺、跟谁学,跌幅在 20% 到 50% 之间。
这些公司分属不同行业,唯一的共同点是有人同时持有它们,并且同时在往外倒。
一个人在卖,八家银行在接。
然后,这八家银行开始自己往外卖。
一个人,把八家投行绑上了同一张桌子
那个人叫 Bill Hwang。
韩国出生,十几岁到拉斯维加斯,英文说不利索,第一份工作在麦当劳。后来读 UCLA 经济系,卡内基梅隆的 MBA,在纽约做证券。这是一条很长的路。
他的家族办公室叫 Archegos Capital。
这家机构有一个特点,它几乎不直接持股。所有仓位都藏在总收益互换(Total Return Swap)里,它从银行拿股票涨跌的收益,股票本身记在银行账上。买股票要披露,签互换不用。
于是他能在一个只有几十亿美元净值的账户里,堆出常人无法想象的集中度。在其中一些名字上,Archegos 控制的仓位相当于流通盘的 20% 到 50%。
美国 SEC 后来的数字把规模说得很清楚。
2020 年 3 月,这个账户净值 15 亿美元,对应互换敞口 100 亿。一年后到达顶峰,净值 360 亿,敞口 1600 亿。
这 1600 亿分散在八家机构手里。瑞信、野村、瑞银、摩根士丹利、高盛、富国、德意志银行、三菱日联。
每一家,都只看得见自己那一片。
这一点是整件事的关键。1600 亿的地图被切成了八份,没有一家手里有完整的那张。
更麻烦的是,他交出去的账本身就不实。2022 年 SEC 起诉他和他的 CFO。2024 年 7 月,曼哈顿联邦陪审团裁定十项罪名成立。2024 年 11 月,法官判了他 18 年。
所以 2021 年 3 月那个晚上,八家银行面对的是同一场事故,手里却各自拿着一份不同的账,每一份还被美化过。
五天,八个时钟
事故真正落地的过程,只有几天。
- 3 月 22 日增发公告出来,股价开始下滑,同时压到 Archegos 手里其他的中概股。
- 3 月 24 日前后一笔追加保证金来了,Archegos 付不出来。
- 3 月 25 日周四收盘后摩根士丹利把大约 50 亿美元的 Archegos 相关股票,卖给了一小群对冲基金。消息还没公开。
- 3 月 26 日周五开盘高盛自己跟 Archegos 谈成协议,抢先入场,开盘抛掉 30 到 40 亿,到收盘前超过 100 亿。当天它也启动了正式的 105 亿美元大宗发行,这件事从此从暗处走到台面上。
- 之后两周可追溯到这份账面的清算,市场估算的成交规模在 200 亿美元上下。
摩根士丹利那一晚的动作,发生在任何公开消息之前。买家是一小群对冲基金。它最终亏了 9.11 亿美元。
高盛的损失被归为不重要,因为担保充足。它付出的代价,只是抢先动手。
瑞信选了第三条路。它主张八家银行坐下来协调,慢一点离场。等它开始动大块头,已经是下一周的事。这时候市场已经消化掉两家银行的卖压,瑞信拿到的价格,是摩根士丹利和高盛留下的价格。
最后的账单是 55 亿美元。
八家银行的结局对照
| 机构 | 关键时点 | 结果 |
|---|---|---|
| 高盛 | 谈成协议,周五早盘进场 | 损失可忽略,担保充足 |
| 摩根士丹利 | 3 月 25 日深夜抛出 50 亿 | 亏 9.11 亿美元 |
| 野村 | 中段离场 | 约 29 亿美元 |
| 瑞信 | 主张协调,下一周才动大块头 | 亏 55 亿美元 |
| 瑞银 | 中段离场 | 亏 8.61 亿美元 |
| 三菱日联 | 证券子公司 | 约 3 亿美元 |
| 富国、德意志银行 | 敞口较小 | 几无实质损失 |
排中间的野村,账面亏了 2457 亿日元,接近 23 亿美元。加上同年报出的 5.7 亿预估,合计约 29 亿。体量最小的富国和德意志银行,几乎没有实质损失。
在这里要做一个诚实的说明。我手上只有各家的最终损失数字,没有八家逐分钟的成交流水,所以只能把「结果」当成「知道消息早晚」的代理变量。速度、顺序、敞口大小,在这份数据里分不干净。
五天。八家银行。同一批股票。
结果一头是 9.11 亿,一头是 55 亿。中间隔着的东西,不是执行力,也不是判断力。
差别在于他们用的是同一个风险管理模型,而那个模型里,少写了一项东西。
所有人用的是同一个模型
它叫 Almgren-Chriss,最优执行模型,几乎每个交易台入职培训都会讲。2000 年由 Robert Almgren 和 Neil Chriss 发表,理论根子扎在 Kyle 1985 年那篇讲信息交易的论文上。
它解决的问题很具体:你手里有一大笔股票要卖,一次全砸出去,价格被你自己的单子打下来,这是速度的代价。分成小份慢慢卖,冲击小了,可市场可能在你卖完之前跑反方向,这是等待的代价。
模型把两种代价放在一根轴的两端,算出每一种执行速度对应多少风险,最后交给你一条曲线,让你按自己的胃口挑一个点。
到这里,它很漂亮。
问题藏在它的一个前提里。A-C 把价格路径假设成「独立增量的算术随机游走」。
翻译成白话。除了你自己的买卖,价格自己随机晃,别人的仓位不影响它。你手里攥着的东西,别人手里有没有,跟你下一步能不能卖到好价钱,没有关系。
顺着论文脚注往回翻,发现 A-C 自己把来源交代得很清楚。一条是「无信息的自由交易者」,按固定日程买卖。另一条来自 Kyle 1985,叫「有信息优势的策略交易者」,用别人还不知道的信息下单。
两条传统,讲的是同一个场景。一个交易员,面对一个做市商。
房间里只有一个人。没有第二个持有相同秘密的对手方。
2021 年 3 月,这个房间里塞进了八家银行。
另外一篇论文
更值得说的是,专门研究这件事的论文早就有了,它就躺在 A-C 的引用里。
Brunnermeier 和 Pedersen 2005 年在 Journal of Finance 发过一篇《掠夺性交易》(Predatory Trading)。它离 A-C 只有一个引用的距离,可是没有一个交易台会教它。
两篇论文问的不是同一个问题。A-C 问一个交易员该怎么离场。B&P 问的是,当别人能看见你正在离场,会发生什么。
B&P 的答案是,其他人会跟着卖,事后再买回来。这个动作会让价格超跌,让困境卖家的清算价值进一步缩水。他们有一句原话说得很直白。
市场在最需要流动性的时候最不流动。
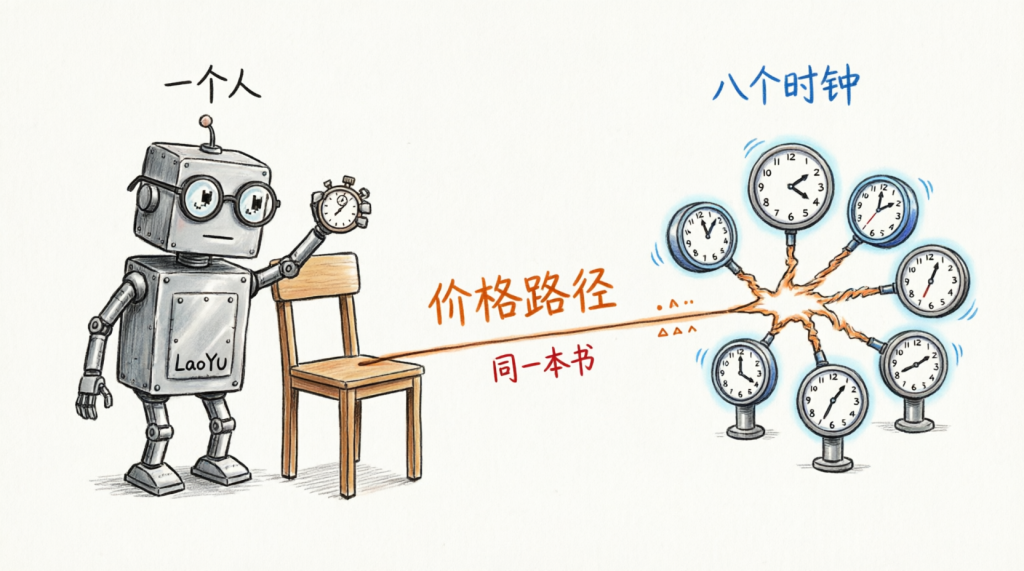
Archegos 那一次,几乎就是一场天然实验。八家银行同时成为同一批股票的困境卖家。同一本书,八个时钟。
掠夺性交易是理论,不一定是普遍事实。在有公开日程、事先披露的再平衡场景里,比如商品期货移仓、某些 ETF 创设窗口,研究有时发现的是相反效果,其他交易者进场提供流动性,不抢跑。这个现象叫阳光交易(sunshine trading)。
Archegos 是一次不受控的历史事件。一个数据点。
在跨多家银行、互相看不见的互换离场里,先知道,胜过知道之后交易得好。
这 46 亿的分析
动笔前我以为,Archegos 这一年加了 16 倍杠杆。后来动手一算,反了。
敞口涨了 16 倍,从 100 亿到 1600 亿。净值涨了 24 倍,从 15 亿到 360 亿。杠杆率从 6.7 倍掉到 4.4 倍。
炸弹变大了。比率变小了。
这个细节很要命。一个只盯着自己那份杠杆率的保证金部门,恰恰最容易放行,因为账面上这家客户一年比一年「更安全」。
第二个是信息时点这个解释本身。
瑞信委托 Paul, Weiss 做了一份独立调查报告,交给了 SEC。报告的归因不在信息,在治理。原话是投行 Prime Services 业务的第一道和第二道防线,都没能有效管理风险,风险升级机制缺失。对动态保证金这类风险缓释措施的优先级也不够。风险官想要更多保证金,被保护付费客户的关系银行家否掉了。
报告还特别说明,其中不存在欺诈或非法行为。这就是一次普通的机构失灵。
第三刀来自一个更硬的数字。
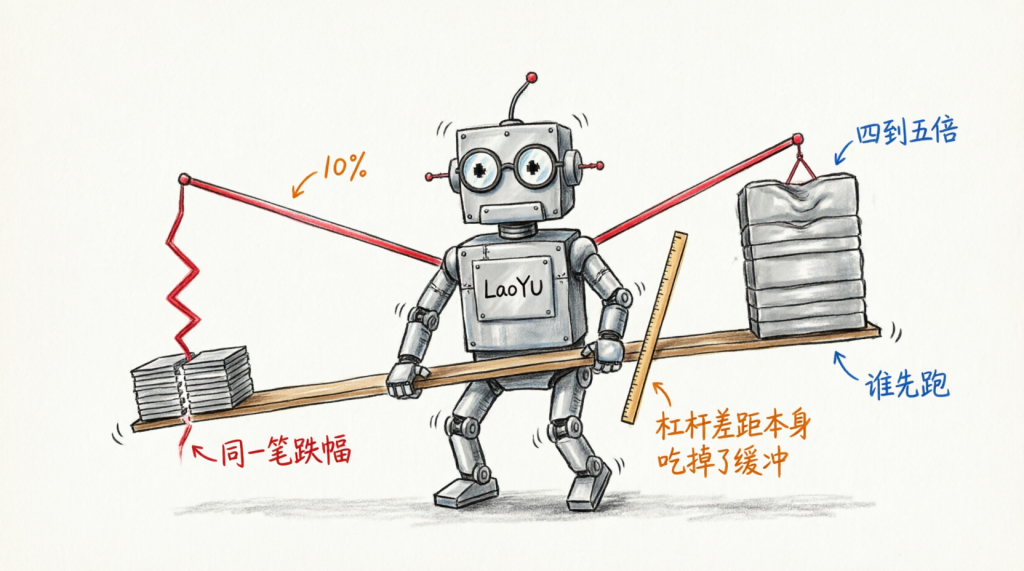
瑞信对 Archegos 的股票互换,只收了大约 10% 的保证金,也就是十倍杠杆。同样的报道里,高盛收的是四到五倍。
这个差距的源头不在崩盘那一周,而在几年前的一份条款清单里。
十倍杠杆意味着,同样幅度的不利波动,烧掉的抵押缓冲是四到五倍杠杆的两倍。这笔账在任何「谁先跑」的问题被提出之前,就已经算完了。
决定这场结局的,未必是信息部门,可能是保证金部门。这个数字本身可能就解释了全部差距,我没法排除这种可能,也不打算假装我能。
三件事同时成立,不能干净地拆开。一个被压制了好几个月的风险职能,注定在信息完全对称之后才最后行动。它也注定是最晚拿到信息的那个,因为它不是 Hwang 在周四晚上打电话的对手方。它还背着大约两倍的杠杆,同样一笔跌幅,绝对损失天然更大。
三笔账都真实。治理失灵、信息滞后、保证金条款,三者互相喂养,谈不上谁跟谁竞争。
55 亿减去 9.11 亿,等于 46 亿。这个数字拆不开。
规则死了,风险没死
这场事故之后,本来有一条规则能改变结局。
2021 年 12 月,SEC 提议了 Rule 10B-1。主席 Gensler 当天就把它和 Archegos 挂上了钩。2022 年 2 月,规则进入联邦公报。要求不复杂。任何人持有与某个证券价格挂钩的大额互换头寸,越过门槛就要及时提交披露文件。
如果它在 2021 年 3 月就生效,八家 prime broker 会在差不多同一时间知道,这个仓位大到了系统性级别。信息时点那一块缺口会被关掉。
实际上它关不掉另一块。同时披露能解决知道得晚,解决不了当初就按更差的条款放款。他判断,披露能关掉的那部分,不是总缺口的大头。
2025 年 6 月 17 日,SEC 正式撤回这项提案,连同另外 13 项待决规则。相关的反欺诈条款 9j-1 在 2023 年通过并保留。能让所有对手方上同一个时钟的那个透明度规则,没活下来。
中间还有一条法律支线,这里配张图。
图片来源:Edgar El, CC BY, via Wikimedia Commons
投资者起诉摩根士丹利和高盛利用重大非公开信息交易,一共七起诉讼。2025 年 9 月,第二巡回法院维持驳回。理由是 Archegos 对被持仓的公司没有信义义务,不存在经典意义上的内幕人。银行对 Archegos 也没有信义义务,挪用理论同样不适用。
这里有个巧合值得停一下。那笔增发的两家主承销商,恰好是后来损失最小的两家。但法院回答的是法律问题,我们讨论的是市场结构问题。比对手方早知道是一个真实优势,它会被定价,不管法律对内幕交易的门槛划在哪里。
他给了一句值得记住的话。
完全合法,同时值几十亿美元。
另外,摩根士丹利、高盛、富国在 2025 年同意合计支付 1.2 亿美元。和解的是一项指控它们向 ViacomCBS 股东隐瞒利益冲突的诉讼。和解不等于承认,这是另一个诉求。
人的代价也记一下。Hwang 判了 18 年。瑞信丢了 CEO、投行负责人和首席风险官,Prime Services 主管也走了。两年后的 2023 年 3 月,这家银行被瑞银紧急收购。
最后留给业内同行两个问题。如果你是对一个集中持仓账面放贷的几家银行之一,今晚就能问,不用等任何仓位变动。
- 第一个问题,还有多少家对手方,对同一个名字持有互换或者保证金敞口。有没有任何正式或者非正式的渠道,能让你在别人决定出手之前知道。
- 第二个问题,你实际持有的保证金,相对你的竞争对手持有的是多少。瑞信的案子说明,第二个问题比第一个更不该跳过。
如果第一个问题的诚实答案是「我从盘面上能看出来」,那问题就全部在这里了。
Archegos 证明,这个假设不总成立。
规则死了,风险没死。它只是移到了更大的规模区间里。至于移了多远,我也不知道。
观点总结
那五个交易日,可以被压缩成一句话。同一批股票,同一个模型,八家银行,输赢差在一个动作的先后上。
Almgren-Chriss 没有错,它是一把好用的尺子。错的是拿它去量一个它从来没描述过的房间。八家银行里,知道得早的在价格里活了下来。知道得晚的,拿了 55 亿的账单。
对我们做量化和风控的人来说,这篇的价值不在于华尔街的八卦。它提醒的事情很朴素。任何一个模型都有一组为了让数学可解而必须成立的假设,真正决定生死的,往往是那些假设在什么时候不成立。回测里我们叫它样本外,机构里它叫对手方行为,本质是一件事。
今晚就可以问自己两句。
如果你正和几家银行持有一份协调离场的协议,是什么在阻止其中一家决定不再遵守?
你的风控框架里,有没有一个专门跟踪对手方拥挤度的字段?评论区聊聊。
觉得有用的话,把这篇转给同样在搞量化的朋友。
#AlmgrenChriss #最优执行模型 #风险模型 #量化风控 #Archegos #瑞信 #摩根士丹利 #总收益互换 #PrimeBroker #模型盲区 #华尔街复盘 #离场拥挤
本文所有数据均来自公开报道与机构披露文件,仅作技术与历史分析,不构成任何投资建议。市场有风险,投资需谨慎。
主要来源:SEC 2022-70 新闻稿、纽约南区联邦法院起诉书 gov.uscourts.nysd.568902、SEC Rule 10B-1 提案与撤回文件(33-11377)、CNBC 2021-04-06、Risk.net、Paul Weiss 独立调查报告、Brunnermeier & Pedersen (2005, Journal of Finance)、Almgren & Chriss (2000)、第二巡回法院 2025 年 9 月裁定。
Be First to Comment